Una pequeña recopilación del vocabulario que se usa en las mesas, en el piso de la bolsa y entre nosotros...están invitados a agregar las frases propias en los comentarios y las iremos actualizando en el post. Cada acción mencionada es a modo de ejemplo...Vale aclarar que tal vez en algún caso el nombre que aparece al lado de la frase no es necesariamente el del "creador" de la misma, sino de quien nos la hizo recordar-agregar.
Partiselas en el pecho:
Compre Lede, la veo bien para el largo...pero a 20 pesos se las parto en el pecho.
Wachitrading:
Hoy me hice el wachitrader, compre Aen y se las devolví 3% arriba en el intradiario
Se aplicó:
Cuando la compra y la venta son del mismo agente, la plaza se congela brevemente y es un pase de manos entre cuentas de una misma sociedad.
Pegarle a la tira:
Cuando hay varias compras o ventas anotadas en distintos precios y un jugador vende o compra una cantidad que "llena" todas las ofertas hasta cierto precio y las "colas" quedan algo vacias.
Orden falopa:
Cuando los operadores ya tienen cantidad de una especie o quieren "manipular" el precio en cierto sentido y colocan ordenes, usualmente abultadas, pero no quieren que se ejecuten, solo quieren que quien observa la plaza tenga una sensación de mucha oferta o demanda.
Pague surtido:
Compre una linda cantidad de acciones de una especie a distintos precios.
Me llenaron la canasta- Me bañaron:
Tenía compras grandes anotadas y me dieron todo rapidito...
Vender o comprar oculto:
Quiero vender 25k de fipl, pero se que si muestro 25k de frente asusto a la demanda, entonces curso una orden de 25k, pero la misma se va mostrando de a 3k digamos, cuando me pagan esas 3k aparecen automaticamente otras 3k mias, hasta que se completa la orden.
Marqueta-Marchetti-Marca- Marquinhos:
Operar justo sobre el cierre, en la cantidad necesaria para que la especie cierre al precio que "queremos". El jugador que aparece en los últimos dos minutos.
Pegarle a la pantalla-Pegale ahí:
Un cliente pasando una orden por fono o chat que implica Vender o comprar al mejor precio ofertado, por la cantidad ofertada.
Barrer:
"limpiar" las ofertas en cierta plaza o a cierto precio, para arriba o para abajo.
Siempre confiamos:
Dícese de la reacción del staff de BienVista cuando el papel que nos estaba empomando empieza a dar sus frutos.
Empome- Empomar:
Bueno...que mas decir.
Tagarna (gracias motoloco):
Dicese de aquel agente o jugador del mercado que opera u opina en contra de nuestra visión.
Tarado-Garca-Nabo.
De aire:
Vender algo de lo cual uno no es titular, sean opciones sin tener los papeles para que sea lanzamiento cubierto o papeles (esto es shortear, complicado en Argentina, sobretodo para el que no es operador).
-Che! sube 25% psur -Sí, le acabo de dar varias de aire.
Usualmente en papeles, tenemos que cerrar la operación en el día, sino buscar en CI o 24 hs con el peligro de no conseguir. Alto riesgo, pero buenos beneficios.
Paguen infieles- Paguen putos (gracias Poli):
Sale una linda noticia, o sube un papel del cual veníamos charlando...y uno se pone contento!
Pagan como oligofrénicos (gracias Celes):
Papel no tenido en cuenta por el mercado...y un día, sin mayor explicación se mueve fuerte y todo el mundo paga...
Hasta la manija:
Muy comprado y con mucha caución tomada, esperando el milagro!
Sacuden con ganas- Sin piedad:
Venden fuerte una especie.
Con fe- Con fe y alegría (Gracias Pablito)-Va a andar bien :
Expresión de confianza en una posición recientemente tomada o que se está armando.
Drapie (Pablito):
Tenes una posición, pero sabes que cuando el drapie compró, estas en peligro...
Derrumbes y catástrofes- Defensa civil (Pablito):
El mercado se hace pelota, suena el fono en la ofi, sabes que es un cliente asustado y atendes así...
A los botes (mujeres y operadores primero)- Teman:
La ves venir y salís....después avisas!
Manija invertida (Pablito):
Te opina en contra de todo, pero sabes que es para bien, porque no pega una!
Esta pagando "fulano", ese sabe:
Ves a un agente pagar una especie y automáticamente te dan ganas de pagar a vos también.
Paga xxx y dormi sin frazada (Nico):
Le tenemos mucha confianza a esa especie (en invierno)...
Lo sacaron en camilla (Mati C):
Estaba muy apalancado- caucionado y salió mal...
Refugio de valor:
Puede usarse en serio o en joda:
En joda: pague PSUR, refugio de valor.
En serio (o en joda?): Tengo ERAR, refugio de valor...no sube no baja no nada...(me encanta erar eh!)
La Momia- Tortuga:
Papel con buenos fundamentos, pero largas lateralizaciones...caso CTIO, ERAR...etc
Cuando la mierda flota:
Empezas a ver que papeles (usualmente panel general) vuelan y todo ya viene subiendo mucho...señal de peligro...
Alquilar balcones (Mati C):
Paso algo relevante y la próxima rueda pinta muy interesante!
Papeles Inmorales (Nico S):
Pagas capu, solo porque el dueño es caputo...
También se usa cuando un papel te empomo varias veces o empomo a medio mercado, se transforma en papel inmoral.
Regalada es cara (Poli):
Un papel que definitivamente no nos gusta, o que tenemos y nos da bronca porque baja.
Carretilla de papeles:
Cuenta la anécdota que cuando las acciones se transaban en formato físico, uno se las llevaba al terminar la rueda y las depositaba en la oficina de su agente o el lugar que decida...
Salen 2 hermanos de la BCBA con, literalmente, una carretilla llena de papeles y uno de ellos increpando al otro: Porque compraste tantas!!!
Van a correr en calzones por el recinto (Nico S): expresión de deseo, o de inminente ocurrencia, respecto del cierre de la opex con precios de la acción por encima de las bases más lanzadas, tienen que salir rápido los lanzados a cerrar posiciones... por eso hay varias versiones, van a correr "con la toalla puesta" "en bolas". Se suele utilizar mucho para las bases de galicia, acción que usualmente pierde valor cerca de la opex.
Muerte a los lanzados!!!! (Nico S): Cuando estás sobre la opex y ya no hay vuelta atras, los precios van a pasar las bases lanzadas.
Cuanto mas puede bajar? (Celes):
Venís con una posición en un papel, sumando mientras baja...y sigue bajando...y seguís sumando...
AKA algunos apodos (Mathew):
El chaperío (ERAR), Garota (APBR), Franchute- francesa (FRAN).
Si sos de afip, cnv o pfa delitos complejos sabes que tenes que avisarnos no?:
Usual bienvenida a nuevos integrantes de grupos de wapp.
Les hable de XYZ?(Pablito):
Una de mis favoritas...les hable de "XYZ"? y empezas a contar de tu nueva empresa preferida...
Vende la chapa:
Cuando el agente que vende en una plaza se sabe o se sospecha que vende para los dueños, o el agente mismo es un tenedor importante del papel (los cuales usualmente hacen de market makers) y desarma fuerte.
Para un tute sirve (Gramar):
Un papel no muy confiable pero que aparece subvaluado-atrasado...o tiene una noticia en el horizonte etc...
Agarren un balance (Gramar et al):
Cuando alguno se pone a hablar sin saber y dice burradas...
sábado, febrero 18, 2017

viernes, febrero 17, 2017
Flashpost: Informe de producción de Vale
Flashpost: Informe de producción de Vale
En el día de ayer, vale ha publicado su informe anual de producción. El mismo confirmó algo que inferíamos por las políticas que viene adoptando el management: record en producción en casi todos sus productos.
Específicamente hubo record de producción en: Iron Ore, Pellets, níquel, cobre, cobalto y oro.

También es dable destacar, que hubo record en barcos despachados con Iron Ore y Pellets desde Brasil, Argentina y Malasia. A su vez en Asia hubo record en volúmenes de “blending” hecho que creemos que continuará ocurriendo debido al S11D, el cual comenzó a operar en diciembre de 2016 y por lo cual su impacto en la producción de 2016 fue leve. Creemos que en el 2017 se verán mucho más reflejados los resultados, tanto en producción de Iron Ore como en volúmenes de “blending”.
En cuanto al carbón, si bien no se alcanzó al nivel record de producción, somos optimistas debido a que ya en agosto de este año, ha comenzado a operar la planta Moatzie II y la producción ha ido incrementando abruptamente desde entonces. Tal es así que ya en Enero de 2017 se ha alcanzado el record mensual de producción.
El 23 de febrero, Vale adelantará resultados financieros del balance anual (el cual se presentará el 27 de febrero de 2017). Estimamos que vendrá con grandes cifras, debido a la reducción de costos, la alta producción y el aumento del precio de sus commodities.
martes, febrero 14, 2017
Flash Post: Autopistas del Sol (AUSO) - impacto nuevas tarifas de peajes
Como veníamos adelantando, en el dia de hoy se comunicó en el Boletín Oficial la implementación del nuevo cuadro tarifario para las autopistas del AMBA. En la resolución se aclara que la incidencia de costos fue calculada hasta el 30/11/2016. Analizaremos el impacto en Auso de estos nuevos valores, que tuvieron algunos cambios respecto a los anunciados por el Occovi el mes pasado.
El incremento de la tarifa neta comunicado en Enero iba a ser en promedio de $ 0.50 por vehículo pagante, lo que implicaba un 4% de mejora en sus ingresos por peajes. Este aumento nos parecía insuficiente para compensar el aumento de costos, teniendo en consideración que la tarifa al publico posee una suba de hasta un 120% y Auso viene reclamando un ajuste tarifario para compensar su aumento de costos.
Para nuestra sorpresa, en el cuadro tarifario comunicado en el día de hoy https://www.boletinoficial.gob.ar/#!DetalleNorma/159036/20170214 encontramos algunos cambios en los importes que percibirá Auso, donde de acuerdo a nuestras estimaciones, la tarifa promedio por vehículo pagante podría quedar a partir de ahora en unos $ 14.35 en lugar de los $ 12.50 que percibe actualmente. Es decir, un incremento promedio del 14,8% ($ 1.85 por vehículo).
Asumiendo para este año se mantenga el transito en el mismo volumen que en 2016 de unos 40 millones de vehículos pagantes por trimestre, sumado a los $ 30 millones trimestrales que percibe Auso en concepto de Alquileres (los cuales tendrán aumentos), al cabo de un año sumaríamos unos $ 2.416 millones de ingresos de la concesión.
Como hemos expresado en el post anterior, Auso este año tendrá importantes mejoras en sus costos de explotación y a su vez logrará un fuerte incremento de su FCF (free cash flow) mensual el cual le otorga ingresos financieros positivos por otros $ 30 millones trimestrales (se contabilizan en el balance como ingresos financieros).
Podemos suponer que este año Auso logre una rentabilidad del orden del 25% sobre ingresos, lo que nos daría unos $ 600 millones de utilidad neta, o un BPA de $ 6.83. Hoy Auso cerró su cotización en $ 71.70, lo que significa que estaríamos pagando un P/E forward de 10 años en este contexto. Nada mal, ya que un ratio razonable para una empresa del sector es del orden de los 15 años de P/E.
Nos quedan los siguientes drivers por delante que no han sido tenidos en cuenta, los cuales mejorarían fuertemente los beneficios futuros:
1) extensión del contrato (la empresa es muy optimista con el avance de las negociaciones)
2) anuncio de pago de dividendos (se votarán en la asamblea general del mes de Abril)
3) posible cesión del RAE (el año pasado el gobierno le cedió a Auso el 12% del RAE para mejorar su tarifa neta y compensarle el incremento en sus costos)
4) honorarios por dirección de obras (este año se encara el proyecto de infraestructura vial mas importante para el AMBA de los ultimos 20 años, equivalente a 5 veces lo invertido en la ampliación de la general Paz, por la que Auso percibió en concepto de honorarios de dirección de obras unos $ 180 millones).
El anuncio del pago de dividendos mejorará la cotización del papel, ya que podría implicar unos $ 3 por acción.
Los 3 puntos restantes quedaron excluidos de las estimaciones de ingresos. De modo que hoy pagamos un P/E forward de 10 años en el escenario mas conservador. De concretarse algunos de esos puntos en el mediano plazo, los cuales tienen alta probabilidad de ocurrencia, se podría multiplicar entre 3 y 4 veces las utilidades netas logradas en 2016. En ese escenario, hoy estaríamos pagando un P/E forward menor a 6 años.
Por si fuera poco, el IAMC acaba de anunciar que con el volumen negociado en el mercado al 10/2, Auso se incorporaría al Panel Líder por primera vez en su historia:
http://iamcmediamanager.prod.ingecloud.com/mediafiles/iamc/2017/2_13/0/9/26/596499.pdf
En el dia de la fecha operó casi $ 10 millones, lo que seguirá contribuyendo a mejorar su ponderación en el nuevo índice del MERVAL que integraría a partir del mes de Abril.
No quedan dudas que Auso se metió en el carril rápido y podría cotizar en 3 cifras en el mediano plazo.
GAZPROM (#OGZD): Un gigante a precios de oferta
Rodick, viejo amigo de la casa, se suma al equipo BienVista, bienvenido!!
Gazprom (cedear OGZD) es la mayor gasifera del mundo. Cuenta con 170 mil km de gasoductos (algo así como cuatro vueltas al Ecuador completas). Tiene en su poder el 20% de las reservas de gas y shale gas del planeta. Es la principal proveedora de gas en Europa (provee un tercio de todo el consumo anual). Pese a los conflictos políticos de turno, año tras año, las exportaciones al viejo continente siguen creciendo.

Gazprom (cedear OGZD) es la mayor gasifera del mundo. Cuenta con 170 mil km de gasoductos (algo así como cuatro vueltas al Ecuador completas). Tiene en su poder el 20% de las reservas de gas y shale gas del planeta. Es la principal proveedora de gas en Europa (provee un tercio de todo el consumo anual). Pese a los conflictos políticos de turno, año tras año, las exportaciones al viejo continente siguen creciendo.

Al mismo tiempo -a través de sus compañías subsidiarias- se
dedica a la extracción de petróleo, al refinamiento del mismo y a la venta de
combustible en estaciones de servicio propias.
En estos momentos, el negocio relacionado al petróleo representa el 30%
de sus ventas totales.
Por si esto fuera poco, también es la mayor generadora eléctrica de Rusia (negocio que representa poco menos del 10% de sus ventas totales).
Por si esto fuera poco, también es la mayor generadora eléctrica de Rusia (negocio que representa poco menos del 10% de sus ventas totales).
Precios de Oferta (margen de seguridad por donde se lo mire)
Hoy toda la empresa por bolsa cuesta poco menos de
USD 60 mil millones (llegó a costar USD 300 mil millones allá por el 2008
cuando era una de las diez compañías más grandes del mundo por mkt cap). Su cotización, al igual que la cotización del gas (y la mayoría de los commodities se encuentra en mínimos de los últimos diez años):


El precio de la acción es de USD 4,80 en el mercado de Londres y
en el de EEUU.
Tiene un patrimonio neto de USD 170 mil millones –USD 15,50 por
acción-. Es decir que si mañana deciden liquidar la empresa o estatizarla
(aunque el estado ruso ya es dueño del 51%) como accionistas recibiríamos más de tres
veces lo que cuesta la acción hoy.
El pasivo total de la empresa es la mitad que su Patrimonio Neto
y la tercera parte de su activo. De hecho con el activo corriente se puede
pagar TODA la deuda financiera de la empresa, tanto de corto como de largo
plazo. Por consiguiente, podemos afirmar que la empresa está saneada y sin ningún tipo de problema financiero.
Viene ganando USD 15 mil millones de dólares en los últimos doce meses. O sea que
en cuatro años estarías recuperando la inversión de comprar la empresa. Dicho
en criollo, el Price Earning es 4 años (no creo que haya un negocio de este
tamaño con un período de repago tan rápido).

En términos de ganancias por acción, el promedio de los últimos
5 años es de USD 1,50. Se estima que el 2016 finalice con un resultado de aprox
USD 1,10 - USD 1,30.
Viene pagando dividendos de manera ininterrumpida por más de diez años. El último año pagó aprox 0,25 ctvs de dólar por ADR (Un
dividend yield de 5%).
El Cash Flow fue positivo en los últimos años pese a que gran parte de las obras que realiza son autofinanciadas por la empresa.

El Cash Flow fue positivo en los últimos años pese a que gran parte de las obras que realiza son autofinanciadas por la empresa.

Con todo eso alcanza para decir que la acción está regalada.
Ahora bien, el precio del Gas está por el piso. Llegó a costar
USD 14 en el 2008 -como se puede ver en el gráfico de más arriba-. Hoy ronda los USD 3. Con precios de
gas más razonables llegó a ganar más de USD 25 mil millones al año (casi el
doble que ahora). Pero lo más interesante es que con estos precios la mayoría
de las empresas competidoras fueron desinvirtiendo. Gazprom,
por el contrario, se expandió y ganó mercado a costa de precios bajos. La
compañía siguió siendo sólida y rentable en un contexto muy difícil en donde la
mayoría de sus competidoras tuvieron que achicarse.
Dicho de otra forma, estamos comprando una empresa que en el peor escenario posible, demostró excelentes resultados, solvencia patrimonial, dividendos y expansión de negocio. Estamos pagando precios en mínimos de Gas y de la empresa. ¿Qué podría pasar si el contexto mejora?
Está construyendo tres gasoductos que van a estar operativos para
fines 2019.
- China (power of
Siberia):3000 km de gasoducto. Tiene un contrato firmado para venderle gas
por 30 años a China por cantidades equivalente aprox al 55% de lo que hoy le
vende a Alemania. Estaría entrando a un mercado muy grande y con una necesidad
enorme de energía.El potencial y las posibilidades de seguir creciendo en este
mercado son muchas.(http://www.gazprom.com/about/production/projects/pipelines/built/ykv/)
- Gasoducto directo a Alemania a través del Báltico (Nord Stream
2). Hoy Gazprom tiene un gasoducto directo a Alemania y otros que para llegar al
centro de Europa, tienen que pasar por Ucrania, Polonia y Bielorusia entre otros
países. Por cada país que pasa tiene que pagar impuestos de paso y está
sometido a los conflictos políticos de turno. Con estenuevo gasoducto se
garantiza otra línea directa con el principal distribuidor de Europa. Si bien
hoy la empresa ya es la principal proveedora del continente, con esto
eficientiza costos y elimina intermediarios –a la vez de que incrementaría sus
cantidades exportadas-. (http://www.gazprom.com/about/production/projects/pipelines/built/nord-stream2/)
- Gasoducto directo a Turquia (TurkStream). Situación similar a
Alemania. Ya vende Gas ahí pero ahora lo haría con un gasoducto directo
evitando los derechos de paso por otros países. (http://www.gazprom.com/about/production/projects/pipelines/built/turk-stream/)
En esta infografía se entiende un poco más el impacto geográfico
de los nuevos gasoductos:

Además firmó cartas de intención con India y con Irán también
para hacer negocios en esos países.
La elección estratégica de la empresa es excelente. Está
estableciendo rutas comerciales directas con el principal país europeo
(Alemania), con el gigante asiático (China) y con la potencia emergente de
medio oriente (Turquía). Invierte en un período de precios bajos de gas, para
recoger sus frutos cuando haya mejores precios. Estas obras llevan años y
ninguno de los otros grandes jugadores del mercado están en condiciones de
hacer algo parecido –de hecho no lo están haciendo-.
De yapa, Donald Trump se mostró cercano al gobierno ruso, por lo
que no sería raro que el mercado se empiece a poner más friendly con las
empresas de esos pagos.
Para inversores pacientes y sin apuro, Gazprom se muestra como
una gran alternativa. No sería raro pensar que en algunos años, con todos los gasoductos nuevos ya funcionando y con precios de gas en cercanos a los USD 6, pase de ganar USD 1,30 por acción -como ahora- a más de UDS 3.
¿Cuánto debería valer una empresa así?. En términos de Benjamin Graham -el maestro de Warren Buffett- no hace falta determinar el valor exacto de una empresa para comprarla, sino que alcanza con estar lo suficientemente seguro de estar pagando un precio considerablemente inferior a su valor. Sin duda alguna, en esta situación se encuentra Gazprom hoy.
¿Cuánto debería valer una empresa así?. En términos de Benjamin Graham -el maestro de Warren Buffett- no hace falta determinar el valor exacto de una empresa para comprarla, sino que alcanza con estar lo suficientemente seguro de estar pagando un precio considerablemente inferior a su valor. Sin duda alguna, en esta situación se encuentra Gazprom hoy.
Anexo
¿Cómo comprar la acción?
- Opera en el mercado local a través de un cedear (OGZD).
- En Londres (en dólares) es el mercado donde más volumen tiene.
- En EEUU en un mercado OTC.
- O en Rusia en rublos.
La relación es 1 Cedear = 1 acción rusa = 1/2 ADR
viernes, febrero 10, 2017
Flash Post: IIFQ17 IRSA PC
Irsa Propiedades Comerciales presentó ayer su resultado del cuarto trimestre calendario.
En 3 meses ganó $420.8mm contra $97,6mm del trimestre inmediato anterior y $321,1mm de igual trimestre del año anterior.

Durante el segundo semestre de 2016, los ingresos de la empresa se vieron afectados por el bajo nivel de actividad y las menores ventas de propiedades (una venta parcial en Intercontinental Plaza).
Es notable el crecimiento en el resultado trimestre contra trimestre, IFQ17 había tenido un castigo por pérdidas no recurrentes relacionadas con Avenida.com.
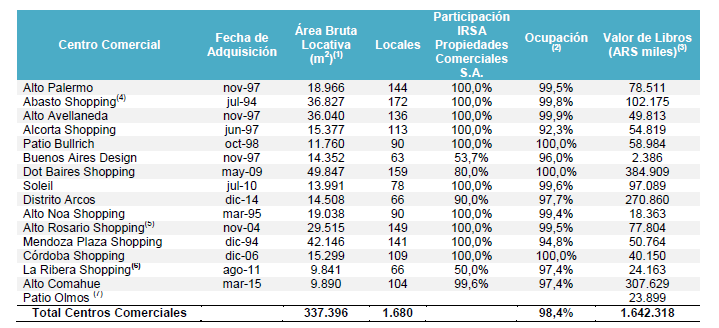
El patrimonio neto de la compañia se ubicó en $1753mm, ganando en 3 meses un 24% del mismo, vuelve a quedar en evidencia la subvaluación contable de sus activos, por ejemplo los Centros Comerciales:
En 3 meses ganó $420.8mm contra $97,6mm del trimestre inmediato anterior y $321,1mm de igual trimestre del año anterior.

"Los Ingresos de la compañía crecieron un 28,6% en el período de seis meses del ejercicio 2017 comparado con igual periodo de 2016, principalmente debido a mayores ingresos del segmento centros comerciales que crecieron 25,3% y de oficinas dada la evolución del tipo de cambio que impactó positivamente en sus contratos denominados en dólares. El EBITDA alcanzó los ARS 1.318,3 (+15,3%) millones durante el período de seis meses del ejercicio 2017, mientras que el EBITDA de nuestros segmentos de renta (Centros Comerciales y Oficinas) creció un 28,6%. La diferencia se explica principalmente por menores ventas de propiedades de inversión durante el período en análisis.
El Resultado Neto para el período alcanzó los ARS 518,4 millones, un 19,9% mayor que el mismo período del año anterior, explicado principalmente por el incremento en el resultado operativo y menores costos financieros."
Durante el segundo semestre de 2016, los ingresos de la empresa se vieron afectados por el bajo nivel de actividad y las menores ventas de propiedades (una venta parcial en Intercontinental Plaza).
Es notable el crecimiento en el resultado trimestre contra trimestre, IFQ17 había tenido un castigo por pérdidas no recurrentes relacionadas con Avenida.com.
El patrimonio neto de la compañia se ubicó en $1753mm, ganando en 3 meses un 24% del mismo, vuelve a quedar en evidencia la subvaluación contable de sus activos, por ejemplo los Centros Comerciales:
Buen resultado para IRSA PC, que se translada a IRSA y CRESUD. Pueden verse mejoras tangibles en el horizonte con un repunte del consumo.
miércoles, febrero 08, 2017
#AUSO - Autopistas del Sol, pasando al carril rápido
Se suma al equipo de BienVista Damian Brik, bienvenido!
En las últimas semanas hubo varios comentarios de diferentes inversores preguntando por las perspectivas de Auso para el 2017, teniendo en cuenta que
durante el año pasado la acción subió un 187% y el mes de Enero otro
27%. Al inicio de este año nos surgen varios interrogantes: ¿Tiene upside por
delante? ¿Sigue barata? ¿Quedó cara? ¿Cómo impactarán las nuevas tarifas en sus ingresos? ¿Qué
pasará con su contrato de concesión? Antes de intentar respondernos estas
preguntas, analicemos con mas detalle los números de la empresa y sus
perspectivas:
·
En el 3Q16 terminó de cancelar la totalidad de su
deuda en dólares (ON 2017 y 2020 y además una deuda con su controlante), que
representaron erogaciones cash por unos $ 520 millones durante el 2016 (Nota 19
del Balance).
·
Al quedar sin deuda en dólares, evita continuar
realizando pago de intereses. Deja de tener el castigo financiero por
diferencias de cambio (tal como le ocurrió en los 4 últimos trimestres), amplía
fuertemente la generación del FCF (free cash flow) mensual que es colocado en FCI para aportarle
ingresos financieros trimestrales por $ 30 millones.
·
Si tomamos los últimos 4 trimestres (al 30/9), Auso genero
un resultado neto de $ 158 millones, con un BPA de $ 1,79, lo que la dejaría
con un P/E de 37 años, tomando el precio actual de la acción de $ 67.
·
Hasta aca, nada demasiado tentador. Pero si
profundizamos un poco más, observamos que en el 3Q16 la empresa ganó
prácticamente lo mismo que en todo el primer semestre, básicamente por no tener
los castigos por el lado financiero al haber cancelado sus deudas en dólares. El
4Q15 había generado un resultado negativo por $ 44 millones (también por el
efecto de la devaluación del mes de Diciembre de 2015), por eso al observar su ratio
P/E los valores eran elevados.
·
La empresa a partir del 29/1/2016 implementó una
nueva tarifa para sus peajes, que representó un incremento en el ingreso por vehículo
pagante del 50%, mientras que la tarifa que pagó el usuario aumento solamente
en promedio un 30,7%. Esa mejora parcial en sus ingresos se logró mediante la
cesión del 12% del RAE (Recurso de Afectación Específica).
·
El 3Q16 fue el mejor de los últimos años, logrando un incremento en los ingresos del 5% respecto al trimestre anterior, una mejora del margen bruto de 5 puntos, pasando al 37%, un incremento en el margen de EBITDA alcanzando el 34% s/ingresos y aportando como resultado neto $ 91 millones, con un 18,5% de
rentabilidad sobre ingresos.
·
Como Auso tiene una demanda de vehículos muy
pareja con leves incrementos del transito pagante, es sencillo estimar sus ingresos futuros,
donde el 4Q suele tener el transito pagante mayor del período. La empresa informó que en 2016 el transito pagante se incrementó en un 1% respecto al 2015. Podemos suponer que totalizará ese ejercicio con un promedio diario de 447 mil vehiculos pagantes o unos 40 millones de vehiculos pagantes por trimestre. Eso nos daria una utilidad neta para el 4Q16 del orden de los $100 millones, quedando el ejercicio 2016 con un resultado neto por encima de los $ 300 millones, o un BPA de $
3.39, lo que implica un P/E de 19,7 años tomando el precio de la acción en $ 67.


·
La empresa demostró que con las tarifas vigentes hasta Enero de 2017 puede ganar unos $ 100 millones por trimestre, lo que
proyectado a 4 trimestres significa hoy un P/E forward de poco mas de 14 años. Ahí se
pone más interesante, pero como sus costos durante el año van a tener aumentos,
tienen que ser compensados con un ajuste tarifario, el cual ya fue anunciado en
el Boletin Oficial el 4/1/2017 y entraran en vigencia en el mes de Febrero: Resolucion Boletin Oficial
·
El 4/1/2017 se comunicó en los diferentes medios
el próximo aumento de tarifas en los peajes, entre ellos el de Acceso Norte,
que implica hasta un 120% de incremento sobre la tarifa actual. La acción de
Auso ese día aumento un 3,9% y opero 174.274 papeles, más de 4 veces su
promedio diario. En los primeros 3 dias hábiles del año, Auso negocio mas de
416 mil nominales, logrando un upside del 27% sólo en un mes, basado principalmente en las
expectativas por el anuncio de esas nuevas tarifas Suba de peajes en accesos a capital
Ahora bien, ¿Cómo quedaría priceada Auso con este nuevo importe de tarifas?
4 Drivers por venir
Tenemos por delante 4 importantes disparadores que convertirían a Auso en una de las acciones con mejor potencial para
este año:
1) Nuevo esquema tarifario
La tarifa de peaje de Auso tiene 3 componentes:
a) Tarifa Neta (es la que percibe la concesión por vehiculo pagante)
b) IVA (crédito fiscal)
c) RAE (Recurso de Afectación Especifica)
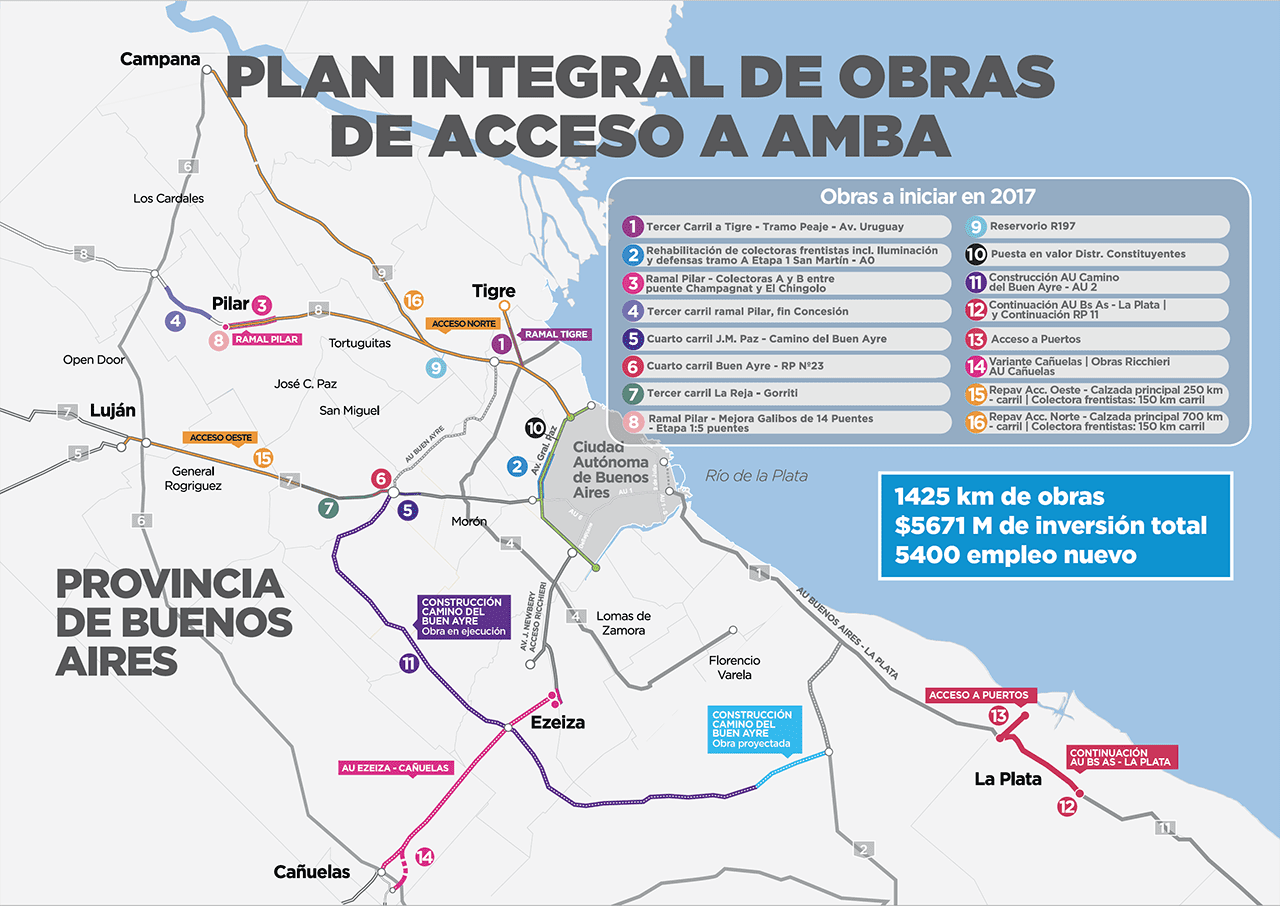
El grueso de este aumento que regirá a partir de Febrero se utilizara principalmente para reforzar el RAE con el objetivo de financiar los $ 5.671 millones de obras de infraestructura presupuestadas por Vialidad Nacional para los acceso del AMBA. El RAE se recauda por lo que cobran en sus tarifas de peaje Acceso Norte (Auso), Acceso Oeste (OEST) y Ricchieri.
En la resolución publicada en el Boletín Oficial se detalla cuanto de la nueva tarifa será para los puntos a) b) y c). En la propia web de la empresa, Auso informa como se compone el cuadro tarifario vigente (haciendo click en cada importe se desgloza cuanto es tarifa neta, IVA y RAE): Cuadro Tarifario Auso
De acuerdo a las cifras del Balance del 3Q16, Auso percibe en promedio $ 12.50 neto por vehiculo pagante. Con el nuevo cuadro tarifario va a pasar en Febrero a percibir aprox $ 13 neto por vehiculo. Eso representará unos 18-20 millones de pesos adicionales de ingresos por peaje para los próximos trimestres.
A su vez, tendrá aumentos de alquileres de las estaciones de servicio, mejoras en los ingresos financieros por aumento del FCF que se incrementa en el orden de los $ 160-170 millones trimestrales y de sus respectivas colocaciones. Con las cifras al 30/9 la empresa cuenta entre caja e inversiones $ 338 millones, los que le alcanzan para cubrir el 87% de su pasivo corriente.
En los primeros nueve meses de 2016 generó $ 483 millones de FCF ($ 5.50 por acción). Con nuevas tarifas este año y sin tener que pagar intereses por deuda (al haberla cancelado en su totalidad), estaría en condiciones de generar cash de al menos $ 10 por acción, lo que la pondría en un ratio price/cash flow menor a 7 (al termino del 3Q16 y con la acción cotizando en $ 45 el ratio era de 8).
Tendrá mejoras en los costos de explotación ya que algunos gastos importantes como el de repavimentación estan previstos para hacerse este año con los fondos recaudados via RAE. Auso en los 2 últimos años gastó unos $ 15 millones en repavimentación por trimestre. Se estipula en el plan de obras asfaltar 700 km de los carriles principales de la Panamericana, pero este año en lugar de hacerse con el giro del negocio de Auso, se financiarían con el RAE, lo que permitiría a la empresa reducir sus costos de explotación, mejorando asi su ganancia operativa y utilidad neta.
Percibirá también un importante ingreso en concepto de Dirección de Obras, al igual que ocurrió con la ampliación de la Gral. Paz, proyecto que se financió con el RAE y demandó una inversión de $ 1.200 millones Auso se hizo cargo de la Dirección, por lo que cobró honorarios que implicaron cerca del 15% del costo del proyecto. El plan anunciado este año es 5 veces la inversión de la ampliación de la Gral. Paz. Quedará aguardar las comunicaciones de la empresa sobre este punto, dado que se trata de un proyecto más complejo y es difícil precisar aún cuánto cuánto captará Auso por honorarios de Dirección.
Y finalmente a través de lo que el Gobierno le vaya cediendo del RAE en el transcurso del año del RAE, como hizo en 2016 que cedió el 12%, para no aumentar más la tarifa al usuario. Este año probablemente pueda cederle una porción mucho mayor teniendo en consideración que el aumento del RAE en 2017 es explosivo, llegando a multiplicarse por 3 respecto al RAE anterior, según la franja horaria, mientras que la tarifa neta de Auso solo se está incrementando en un 4%, cuando en 2016 fue del 50% y había sido insuficiente.
En este nuevo esquema habrá 4 franjas horarias en lugar de 2 (promoción, valle, pico y congestión) y con opción de pago manual y automática. Se castigará con mayor tarifa y mayor RAE a los horarios pico y congestión y en particular si la tarifa es manual. La tarifa neta que percibe Auso será la misma en todas las franjas horarias y tanto manual como automática. Observamos como es progresivo el incremento del RAE a mayor precio de tarifa.
Suponemos que el gobierno entendió le conviene más justificar una fuerte suba
en los peajes anunciando que ese aumento -que siempre genera polémica- es para financiar nuevas obras viales, tal como se detalla
en el plan de Vialidad Nacional. Y a medida que avancen las obras, seguramente
se ira mejorando la tarifa neta de Auso resignando el gobierno una parte del
RAE. A menor RAE, mayor tarifa neta que percibe Auso. Nota de Suplemento económico de Clarín del 8/7/2016 Inversiones reclaman suba de peajes
Observamos que en 2016 la tarifa neta promedio de Auso representaba aprox. la mitad de la tarifa que paga el usuario. A partir de este mes, lo que percibe Auso representaría menos del 25% de la tarifa al usuario, una clara desproporción, que debería acomodarse.
Dejando de lado por un momento la negociación del contrato y los honorarios por obras, podemos suponer un escenario donde la tarifa neta de Auso se incrementara un 50%, tal como se hizo en 2016, sin modificar las tarifas al usuario. La tarifa neta promedio sería de unos $ 18.75 ($ 5.75 mas que lo acordado) lo que junto con los ingresos por alquileres nos permitiría proyectar un total de ingresos para la concesión en 2017 del orden de los $ 3.100 millones, que implicaría un incremento del 68%. Al tener menores costos de explotación, podría obtener una rentabilidad del 25%, lo que la dejaría con una utilidad neta estimada de unos $ 775 millones o un BPA (Beneficio por acción) de $ 8.77.
Estaríamos pagando en ese escenario un P/E forward de poco mas de 7 años, lo cual la vuelve muy atractiva. Si le agregamos extensión del contrato y fuertes ingresos por honorarios de dirección, posiblemente quede con un P/E menor a 5 años, de las mas baratas del mercado.
2) Extensión del contrato de concesión
El contrato de concesión de Auso vence el 31/12/2020. La empresa viene avanzando en las negociaciones con el nuevo Gobierno para acordar la renovación del contrato y la extensión del plazo, a cambio de mayores inversiones y de desistir con la demanda presentada ante el CIADI (Centro Internacional de Arreglo de Diferencias relativas a la Inversion) por el Grupo Albertis en Diciembre de 2015, apenas asumio Mauricio Macri como Presidente de la Nación.
Esa demanda se estima en unos $ 40 mil millones (entre la participación de Albertis en Auso y Oeste) y surge por haber incumplido la administración anterior con los términos del contrato de concesión al no autorizarle un ajuste tarifario mayor que compense el incremento de costos. Gobierno negocia para resolver juicios en el CIADI
Albertis posee el 31,59% del capital de Auso (49,92% de los votos). Es el principal accionista de la compañia. Luego le sigue la firma Impreglio Internacional con el 19,82% del capital (24,04% de los votos) que en el mes de Julio de 2016 presentó ante el mismo tribunal internacional similar reclamo, por el perjuicio tarifario de los ultimos años. Entre ambas empresas representan el 55% del capital de Auso y el 75% de los votos.
Seguimiento demanda Albertis: https://icsid.worldbank.org/en/Pages/cases/casedetail.aspx?CaseNo=ARB/15/48
Seguimiento demanda Impreglio: https://icsid.worldbank.org/en/Pages/cases/casedetail.aspx?CaseNo=ARB/15/39
Para comprender por que surgen estas demandas por parte del grupo de control, basta con observar en el cuadro siguiente la evolución de las utilidades netas de Auso del
periodo 2001-2015 informadas en la Memoria Anual. Notamos de esos 15
ejercicios, solo en 6 tuvo resultados positivos, mientras que en los 9
restantes tuvo pérdidas. Si sumamos todas las utilidades logradas en esos ejercicios, como resultado la
empresa tuvo una perdida acumulada total de $ 408 millones. Si le agregamos los
posibles $ 300 millones que estimamos de utilidad neta en 2016, nos daría unos $ 100-110
millones negativo.

Auso pasó de una rentabilidad sobre ingresos del 2% en 2012 a una del 18,5% en el 3Q16 y posiblemente a partir del 4Q16 este en el orden del 20% sobre ingresos. Esta mejora la logró principalmente por:
- haber cancelado la totalidad de sus deudas en dólares
- por los ingresos por dirección de obras de ampliación de la Gral. Paz, y
- por el incremento de la tarifa neta vigente desde el 29/1/2016 (donde la tarifa al usuario aumentó un 30% y el ingreso neto de Auso un 50%)
Tambien podemos observar el deterioro en términos de margen de EBITDA que tuvo la empresa en especial en los últimos años, donde pasó del 42% de margen sobre ingresos al 34% actual. Dicha disminución obedece a que el aumento tarifario del mes de enero de 2015 no logró compensar el incremento en los costos de explotación.

En el siguiente cuadro se puede apreciar el efecto que tuvo la falta de acompañamiento tarifario de la última década, donde los costos operativos se incrementaron proporcionalmente más que los ingresos:


En los primeros 9 meses de 2016, los costos de explotación de Auso fueron de $ 858 millones, un 35% mas que en el mismo período del año anterior. El segundo rubro mas representativo del costo de explotación (o costo de operación) es la amortización del activo intangible, que en ese periodo totalizó $ 89,5 millones (Nota 6 del balance del 3Q16). Este representa el 10,4% del costo de operación.
La extensión del contrato de concesión le permitirá proyectar un incremento en el FCF futuro. También le permitirá amortizar el activo intangible en mas trimestres, lo que generará contablemente un menor costo de explotación y un aumento en su utilidad neta.
Actualmente Auso tiene una amortización trimestral del activo intangible de unos $ 30 millones. El valor residual al 3Q16 es de $ 546.793.903 (Nota 11del balance del 3Q16 – Activos intangibles). De obtener una extensión del contrato hasta el 2025 (es el año al que están venciendo los nuevos contratos de locación que Auso cobra a las estaciones de servicio), significaría amortizar el activo intangible en 37 trimestres (el último trimestre de 2016 + 9 años), lo que implicaría casi $ 15 millones de amortización trimestral. O dicho de otro modo, reduciría a la mitad la amortización actual, reduciendo el costo de explotación y en consecuencia incrementando su utilidad neta.
Si el contrato se extendiera hasta el 2030, tendríamos 57 trimestres para amortizarlo (el último trimestre de 2016 + 14 años), lo que implicaría casi $ 10 millones de amortización trimestral, o dicho de otro modo, un “ahorro contable” de $ 20 millones trimestrales.
Hagamos el ejercicio de imaginar como podría haber sido el balance de Enero-Septiembre de 2016 si el contrato de concesión venciera en 2030, asumiendo que el resto de los ingresos y costos se mantienen sin cambios. Tendriamos:
Costo de operación: $ 768,5 millones
Amortización activo intangible (3 trimestres): $ 30,0 millones
Total costo de explotación/operación: $ 798,5 millones
Ahora reemplazamos estos valores en el balance y tenemos que:
Ingresos concesión $ 1.354 millones
Costos de explotación (modificado) ($ 798,5 millones)
Ganancia Bruta $ 555,50 millones
Gastos de admin. y comerc. ($ 147 millones)
Otros ingresos/egresos netos $ 4,4 millones
Ganancia Operativa $ 412,9 millones
Ya en este ejemplo observamos como la ganancia operativa, solo por el hecho de amortizar el activo intangible en mas períodos, aumentaría un 17% respecto a la ganancia operativa real de ese período que fue de $ 352,7 millones (pagina 2 del balance del 3Q16).
Si le sumamos los ingresos financieros y le descontamos los egresos financieros, tendriamos una ganancia ordinaria antes del IIGG de $ 371,1 millones, esto sería un 19% mas que la ganancia ordinaria realmente obtenida en ese período. Y si le descontamos el IIGG correspondiente, daría una ganancia neta del período de unos $ 241,2 millones versus los $ 202 millones que realmente ocurrieron en ese período. La extensión del contrato de concesión en este ejemplo nos hubiera permitido obtener una utilidad neta de $ 39 millones adicionales.
Solo el efecto de extender la concesión 10 años podría incrementar la utilidad neta trimestral en un 20%, en la medida que no haya un revalúo técnico.
Desde el management de Auso son muy optimistas con los avances del acuerdo de negociación del contrato y esperan que haya anuncios en el corto plazo. Allí quedará definido el mecanismo por el cual se ajustara la tarifa neta en cada período, tal como observamos esta ocurriendo con las concesionarias de servicios públicos como la electricidad y el gas.
3) Pago de Dividendos
Al dejar de tener deuda en dólares, la empresa quedó habilitada a pagar dividendos. Los mismos se deberán votar en la asamblea anual que se realizara en el mes de Abril. El importe del dividendo aun no esta definido. Dependerá del FCF generado al 1Q17, del avance de la negociación para extender el contrato y del nuevo esquema tarifario vigente. Probablemente para esa fecha, Auso tenga en caja mas de $ 600 millones. Hace años que el accionista no se lleva dinero de la empresa por las razones planteadas anteriormente. Si se decidiera destinar la mitad de ese cash al pago de dividendos, implicaría unos $ 3,40 por acción, equivalentes hoy a un yield del 5%.
4) Ingreso al índice MAR (indice MERVAL que excluye empresas extranjeras)
Al dejar de tener deuda en dólares, la empresa quedó habilitada a pagar dividendos. Los mismos se deberán votar en la asamblea anual que se realizara en el mes de Abril. El importe del dividendo aun no esta definido. Dependerá del FCF generado al 1Q17, del avance de la negociación para extender el contrato y del nuevo esquema tarifario vigente. Probablemente para esa fecha, Auso tenga en caja mas de $ 600 millones. Hace años que el accionista no se lleva dinero de la empresa por las razones planteadas anteriormente. Si se decidiera destinar la mitad de ese cash al pago de dividendos, implicaría unos $ 3,40 por acción, equivalentes hoy a un yield del 5%.
De conseguir la extensión del contrato donde se establezca un esquema de ajuste tarifario atado a un índice, los ingresos futuros de Auso seguirían la evolución de la inflación o del tipo de cambio. Podríamos suponer que los dividendos futuros de la empresa funcionarían como una suerte de bono en dólares cuyo cupón (dividendo) podría tener un rendimiento (yield) del 7-8% anual, lo cual sería una razon más para el minorista el minorista de conservarla en su cartera, no sólo por el potencial upside de su cotización sino también por los rendimientos futuros via pago de dividendos.
Por el fuerte incremento de volumen negociado de Auso durante el mes de Enero de este año, el Instituto Argentino de Mercado de Capitales (IAMC) proyecta con los datos al 27/1 su cartera MAR para el 2Q17 en la que ingresaría AUSO con una ponderación del 1,24%.

Ratios al 30/9/2016
-Acciones en circulacion: 88.4M
-Float: 30%
-Market Cap: $ 5.744M (al 3/2/2017)
-Volumen promedio operado (últimos 3 meses): 50.503 acciones diarias
-P/E: 36.3 años
-P/E Forward: menor a 7 años
-EBITDA: $ 476M
-PN: $ 377M
-Préstamos: cero
-Cash: $ 65,7M
-Inversiones en FCI: $ 273M (junto con el cash disponible cubren el 87% del Pasivo Corriente)
-Liquidez (AC/PC): 1,26
-Solvencia (PN/Pasivo): 0,53
-ROE: 73,1%
-ROI: 14,9%
Conclusión
Con las nuevas tarifas que entraran en vigencia este mes, podemos estimar que Auso proyectaría por trimestre utilidades netas del orden de unos $ 120 millones, o un BPA anual de unos $ 5,40 vs el de $ 3,39 que entendemos será el resultado del ejercicio 2016.
Siendo conservadores, este año ya sin deuda, con resultados financieros positivos, con FCF creciente y con nuevas tarifas, debería incrementar sus utilidades en al menos un 60% respecto al ejercicio del año anterior, sin contemplar la posible extensión del contrato ni cesión del RAE ni agregado de honorarios por dirección de obras. Hoy el mercado en este escenario de mínima está pagando un P/E forward de 12 años, muy por debajo del ratio promedio de 20 años que tiene el Merval y de los 37 años de P/E que viene de tener Auso.
Como mencionamos, una leve mejora en la cesión del RAE dispararía sus utilidades futuras multiplicando por 2 el BPA del año anterior. Ademas tenemos pendiente la confirmación de la extensión del contrato y lo que pueda percibir por Dirección del presupuesto de infraestructura mas importante del AMBA de los últimos 20 años.
En definitiva, por todo lo expuesto somos muy optimistas con las perspectivas de Auso para este año. Tendremos una combinación de mayores ingresos netos, posible extensión del contrato, disminución de costos, pago de dividendos y el probable ingreso al indice MAR, lo que le permitiría a Auso por primera vez formar parte de las carteras de diferentes FCI que replican el MERVAL.
Todo esto generará que la utilidad aumente considerablemente y en consecuencia el P/E forward continúe disminuyendo.
De confirmarse estos escenarios planteados y manteniendo un ratio de P/E entre 12-15 años, nuestro price target lo ponemos entre $ 105-$ 120 para el mediano plazo, lo que implicaría un upside del 80% respecto al precio actual.
Por último, aguardaremos el ingreso del balance del 4Q16 en las próximas semanas y la memoria anual para analizar con mayor precisión las comunicaciones que haga la empresa sobre el nuevo esquema tarifario, sobre el avance de la negociación de alquileres y del contrato de concesión, que nos permitirán profundizar con mayor precisión en otro post los beneficios futuros que podrían llevar a Auso a tener utilidades aún mayores de las previstas, quedando así como una de las empresas con mayor upside para el corto plazo.
Después de varios años de postergaciones en la implementación de un nuevo esquema tarifario y haber estado cerca de la quiebra, finalmente en 2017 Auso pasará al carril rápido...
Disclosure: Este post no es una recomendación de inversión sino un complemento de información para el analisis y pretende ser un elemento más de ayuda en el proceso de toma de decisiones. Tengo posición de largo plazo en AUSO desde el mes de Mayo de 2016 y tengo previsto mantenerla.
miércoles, febrero 01, 2017
#CTIO Crónica de utilidades anunciadas
Se suma al equipo de BienVista Nicolás Cappella, bienvenido!
Consultatio
Consultatio
Consultatio es una empresa dedicada al Real Estate. Dirigida por su presidente y accionista mayoritario Eduardo Costantini, quien es hoy por hoy uno de los referentes del sector lo cual le agrega un cierto valor intangible a la empresa.
Ctio está orientada a un público de alto poder adquisitivo. Su área de negocios está dividida en 4 sectores:
Torres residenciales ( Quartier Ocampo, Torre Oro y Grand Bourg, las cuales ya se han comercializado – OceanaKey Biscane y Ocena BalHarbour, ambos complejos en Miami) –
Ciudades Puertos (Nordelta y “Puertos” en escobar)
Torres de Oficinas AAA para compra venta y alquiler (Torres Catalinas , Alem y Catalinas Norte, ubicadas en Puerto Madero)
Complejos turísticos (Las Garzas Blancas en Rocha – Uruguay).
Por la esencia de su actividad el análisis y valuación de sus balances resulta un poco más complicado (posee constantes revaluaciones de sus activos y de sus márgenes operativos, lo que ocasiona que las utilidades no sean uniformes en el tiempo pudiendo generarse grandes variaciones entre los ejercicios).
Sin perjuicio de ello, Ctio posee unos estados contables muy sólidos, y una salud financiera muy fuerte. Basta con revisar el balance para ver que la razón circulante (Activo corriente / Pasivo Corriente) es de 1,42. Mejor aún, con el activo corriente se puede abonar la totalidad del pasivo corriente y no corriente y sobran 3500 millones. Este activo corriente sobrante equivale a $8,53 por acción.
En cuanto a los intereses de la deuda a largo plazo, la empresa ha tenido resultados financieros positivos ininterrumpidos desde el 2012 a 2016. En el acumulado de 9 meses de 2016, ha generado un resultado financiero positivo por $411 millones. Los intereses a pagar ascendieron a la suma de $ 905.000 los cuales si tenemos en cuenta que solo por el rubro de alquileres recibe 15 millones de pesos, vemos que no representan un escollo para la compañía.
Uno puede remontarse a balances anteriores y continuará afirmando que Ctio siempre tuvo esta fortaleza financiera (la razón circulante de 2015 a 2012 por ej fue de 1,53 ; 3,14 ; 1,18; 3,69). Esto se debe a una de las principales ventajas de Ctio, que es su auto financiación. Consultatio, comienza cada uno de sus grandes proyectos, con altos niveles de preventas (entre 50 y 60%), por lo cual utiliza esos importes percibidos con antelación para financiar los proyectos.
También viendo resultados anteriores, se puede ver que desde 2007 hasta el último balance presentado la empresa ha tenido utilidades positivas, las cuales van en aumento, salvo en los periodos de fuerte construcción, en donde merman, para luego volver a subir de una manera mucho más intensa y abrupta. De esta forma en 2007, gano $12.670.175, en 2008 $47.651.741, en 2009 $88.171.815. En ese año compró el terreno para Oceana Key Biscane, el cual comenzó a construirse en el 2010, año en el cual también se anunció el proyecto “puertos” en escobar. En consecuencia podemos ver la merma en las utilidades en dicho año que fueron de $75.807.279, la baja continuo en el 2011 $59.042.310 y 2012 $ 13.710.000. Ya en 2013 se empieza a notar el incremento, (justamente por comenzar a entregarse inmuebles construidos) a $61.888.000, a la vez que se anunció el proyecto OceanaBalHarbour . Ya en el 2014, se culminó Oceana Key Biscane y se comenzó a fin de dicho año a hacer entrega de las residencias. La utilidad en este año creció de manera gigantesca, culminando el año con una utilidad neta de $ 1.692.308.000. Esto es un 2634% más que el año anterior. Dicha suba se prolongó también en el 2015 donde la utilidad neta fue de $1.930.312.000. De esta manera llegamos al 2016, en donde en el acumulado de 9 meses ya lleva una ganancia de $ 958.592.000.
¿Está Consultatio barata? Hoy por hoy, la respuesta es sí. La empresa tiene una capitalización bursátil (precio por acción x cant. de acciones) de $16.396.280.000. Su activo corriente es de $16.835.568.000, su activo no corriente $ 6.298.795.000. Su pasivo total es de $ 13.333.876.000. Por lo tanto su PN (Activo total – Pasivo total) es de $9.800.487.000 el cual dividido por la cantidad de acciones (409.907.000) nos da un valor libro de $26,31. Es decir que la empresa está cotizando a un ratio de 1,67 de Precio/Valor libro. A su vez, si tomamos la utilidad neta del 30 de septiembre de 2015 al 30 de septiembre de 2016 y lo dividimos por la cantidad de acciones, obtenemos un beneficio por acción (BPA) de $4,003. Lo que nos da un Per de 10. Lo cual no está nada mal, si tenemos en cuenta que el promedio del Merval ronda entre 15 y 20.
Sin embargo, como se mencionó anteriormente, los resultados de ctio son muy fluctuantes dependiendo si se encuentra en una etapa de construcción fuerte o en una etapa finalización y entrega de inmuebles. Por lo tanto, la pregunta que deberíamos hacernos es ¿Continuará Ctio siendo atractiva en el futuro? Vayamos primero al futuro inmediato.
Ctio viene de un 2015 muy bueno, para ser más específicos, el mejor de su vida bursátil, con una utilidad record de $1900 millones. Sin embargo, gran parte de esas utilidades es por revaluación de sus activos. Por lo que su mejor año a nivel ventas seria el 2014 en donde obtuvo utilidades por casi $1700 millones. Por lo tanto superar dichos resultados no es tarea fácil. Así y todo, la empresa ha culminado en noviembre de 2016, el proyecto más grande de su historia hasta ahora. Se trata de OceanaBalHarbour, un complejo residencial de lujo situado en Miami.

La
empresa interviene en este proyecto, a través de su controlada Consultatio Real
Estate, (Ctio posee el 55% de ésta) la cual a su vez posee el 67% de
OceanaBalHarbour. Esto quiere decir que Ctio posee aproximadamente el 37% del
complejo residencial.
Para poner en contexto la magnitud del proyecto: éste ha sido valuado por Ctio en 1300 millones de dólares, lo cual equivale aproximadamente a 20.800 millones de pesos. La capitalización bursátil de Ctio (precio de acción por cant. de acciones) es de aprox. $16.400 millones. En otras palabras, el valor total del proyecto, vale más que la empresa completa por bolsa. Si bien Ctio solo recibe 37% del total, el dato sirve para medir la magnitud de los emprendimientos que toma la empresa, la cual históricamente, viene aceptando con éxito proyectos cada vez más ambiciosos. A modo de ejemplo, el primer emprendimiento realizado en Miami, fue Oceana Key Biscane, el cual se comenzó en 2010 y tuvo un valor final de us$ 580 millones y fue en su momento el mayor proyecto de la empresa. 3 años después, Ctio comenzó OceanaBalHarbour, por el doble del valor de su anterior construcción.
En consecuencia, la culminación de OceanaBalHarbour representará para Ctio una ganancia realmente alta, que podría hacer que supere lo obtenido en el 2015 (año de utilidad record).
A mayor abundamiento, la misma Ctio ha informado de dicha circunstancia a la CNV, mediante la nota enviada el 11/11/2016 :

Dos
datos para destacar del comunicado:
1 - La misma empresa está avisando a la CNV que tendrá ingresos altos debido a OceanaBalHarbour
2- También nos informa la manera en que lleva su contabilidad, lo que nos permite tratar de anticipar como vendrán los futuros balances.
Las preventas, se anotan en el pasivo como anticipo de clientes, los inmuebles como inventarios en el activo, y una vez escriturados, sólo en ese momento, pasan a ser ingresos por ventas.
Al revisar los estados contables, nos encontramos que en el pasivo corriente posee en el ítem “anticipo de clientes” la suma aproximada de 9 mil millones de pesos, lo cual siguiendo lo estipulado en la nota significarían 9 mil millones de pesos de ventas brutas a distribuir en los próximos trimestrales (anticipo de clientes se encuentra en el pasivo corriente, por lo que debería liquidarse en menos de un año). ¿Puede esto realmente ser así? ¿La empresa nos está avisando con antelación a los inversores cuánto va a ganar?
Como se mencionó anteriormente, OceanaBalHarbour, es el segundo proyecto que se realiza en Miami, el primero fue OceanaKey Biscane. Esto me llevo a pensar, que probablemente la empresa podría haber hecho un anuncio parecido cuando se culminó dicho proyecto en el 2014. Efectivamente, la empresa el 12 de agosto de 2014 envió a la CNV una nota idéntica a la anterior.

¿Qué
paso con Ctio luego de la nota enviada en agosto de 2014?
El trimestre anterior a la publicación de la nota (2do trimestre de 2014) tenía en anticipo de clientes del pasivo corriente $3221 millones (de los cuales $2204 millones eran de Oceana Key Biscane) y en el pasivo no corriente $1766 millones. Las ventas brutas acumuladas hasta el 2do trimestre de 2014 eran de $125 millones.
En el trimestre siguiente, las ventas brutas de Ctio se dispararon y alcanzaron la suma de $3733 millones!! (el acumulado de 9 meses ahora era de $3858 millones). Los anticipos de clientes de pasivo corriente bajaron a la suma de $1464 millones (de Key Biscane, solo figuraban como anticipos recibidos $452 millones).
Al trimestre siguiente (cierre del ejercicio) tuvo ventas brutas trimestrales por $986 millones (terminando con un acumulado de $4844 millones). Los anticipos de clientes del pasivo corriente bajaron a la suma de $1032 millones ( de los cuales solo 36 millones pertenecían a Key Biscane). Terminado el ejercicio quedaban anticipo de clientes pendientes de recibir por Key Biscane de $36 millones también) y solo 9 unidades funcionales por vender (a la fecha solo quedan 5 uf para la venta).
Es decir que efectivamente, en los balances se cumplió lo que Ctio había anticipado en su nota. Paso de tener ventas por 125 millones a un acumulado de $4844 millones y el margen de utilidad de dicho ejercicio fue del 34% aprox.
¿Que paso con el precio de la acción antes de la nota (enviada el 12/8/14) y luego de la presentación del balance siguiente (11/11/2014)?


La empresa tuvo un upside del 100%.
Hoy nos volvemos a encontrar en una situación idéntica a la del 2014. Un mes y medio antes de que se acabe el trimestre contable (en Key Biscane la nota salió en agosto y el trimestre cerraba el 30 de sept . En BalHarbour la nota sale en noviembre de 2016 y el balance cierra el 31/12) la empresa avisa que tendrá grandes ganancias.
El ultimo
trimestral presentado muestra en el pasivo corriente 9 mil millones de pesos ( de los cuales $6304 son de
OceanaBalHarbour – también es notable el anticipo de Catalinas Norte por $1414
millones ) . A su vez posee anticipos pendientes de recibir por un total de
$2588 millones (de los cuales $1924 millones son de BalHarbour) los cuales
todavía no se encuentran contabilizados como anticipo de clientes, porque Ctio únicamente los anota cuando ya ha recibido el mismo. Por
lo tanto, en caso de recibirlos, ya tendremos la certeza que pasaran a la
cuenta anticipo de clientes, para luego pasar a ventas.
Es decir que casi con
seguridad tendremos en el futuro cerca de $11500 millones de ventas brutas! Lo que equivale a
más del doble del año de ventas record en la historia de la compañía y que
en caso de mantener el margen de utilidad de dicho año (34%) esas ventas
podrían transformarse en casi 4 mil millones de utilidades. Siempre y
cuando Ctio reciba esos $2588 millones de anticipos que todavía no ha recibido
pero se habrían concertado. En caso contrario, solo habría que tener en cuenta
los 9 mil millones que ya efectivamente ha recibido y que con el mismo margen
del 34% daría una utilidad $3060.
En el caso más optimista, tendríamos un BPA de $9.54 por acción, lo que nos daría un per de 4,19 , en el caso de que solo usemos los anticipos ya recibidos, el BPA sería de $7,47 y el Per de 5.32. Si “priceamos” ambos bpa a un per de 15 que es aproximadamente el promedio del merval, nos daría un precio target de $143 y $111 respectivamente. Siendo más conservadores, en caso de "pricear" ambos BPA por el PER actual de la acción que es de 10, tendríamos un precio target de $95 y $74 respectivamente.
Queda por analizar qué pasará en el futuro mediato de Ctio, es decir el largo plazo, ya que como se ha remarcado, la empresa tiene periodos fluctuantes y cíclicos. Está culminando su etapa de entrega de proyectos, que son los más redituables para comenzar una nueva etapa de construcción fuerte, por lo cual es esperable que en 2018 y 2019 no presente resultados similares al de los últimos años. ¿Qué emprendimientos hay en el futuro de Consultatio?
En primer lugar, a principios de 2017 debe terminar Catalinas Norte, que posee 33 plantas, de las cuales 23 ya han sido vendidas al Banco Francés (y en el balance figuran como anticipo de clientes) por $1400 millones. Las otras 8 plantas, serán utilizadas para alquiler. Ya se han firmado anticipadamente contratos de locación por el 64% de las oficinas disponibles para alquiler, por lo que veremos un aumento en los ingresos fijos por alquileres bastante sustancial. A su vez se debe terminar la entrega de la ampliación del ultimo barrio construido en Nordelta “Yatch” por el cual también posee anticipo de clientes por $1400 millones (pero como esas ventas ingresan en el balance a través del 50% que Ctio posee del negocio Nordelta S.A tampoco figuran en el balance – pero si figuran en los estados consolidados de Nordelta S.A.). A finales de 2017 debería culminar la construcción del Barrio “Costas” en Puertos.
A su vez le resta la construcción del 35% de barrios restantes en Nordelta, 13 barrios más en Puertos (cerca de un 70% del total del proyecto), entregar 270 lotes de “Las Garzas” (también es un aproximado 70% de la totalidad del proyecto).
Recientemente ha salido una nota en el diario nación (http://www.lanacion.com.ar/1978644-eduardo-costantini-invertira-us-38-millones-en-un-nuevo-proyecto-en-nordelta) en donde se informó la aprobación por parte de la CNV del FCI de Consultatio para fondos del blanqueo. El mismo será destinado a financiar 3 proyectos. Uno de los cuales se encuentra en Nordelta. Buscan recaudar alrededor de 200 millones de dólares. Por lo cual, si ese precio es la inversión inicial para los proyectos, podríamos suponer que se trata de emprendimientos que tendrán un valor final de venta de aprox 300 millones de dólares.
Por último Consultatio, se encuentra pujando por los terrenos del predio de Tiro Federal y los últimos terrenos disponibles en Catalinas Norte, por lo que en caso de que se los adjudiquen tendría dos nuevos proyectos en el portfolio.
Por lo tanto el futuro inmediato para la empresa es muy prometedor, y el futuro mediato si bien tiene también muy buenas perspectivas, haría falta mayor información oficial de Consultatio para poder hacernos una idea más acertada sobre el mismo. No obstante ello, se cuenta con el respaldo de un muy buen management, que ha logrado aumentar las utilidades desde 2007 a 2015 en un 1500% y cuyo presidente posee renombre dentro del sector de Real Estate.
Creemos que de repetirse lo que paso en el 2014 con Oceana Key Biscane, ctio puede tener un gran upside en sus próximos balances. Sin perjuicio de ello, es un papel de Real Estate, por lo cual se debe tener en cuenta al momento de invertir en él, que los papeles de Real Estate, manejan tiempos de Real Estate, los cuales son largos. Por consiguiente nuestro horizonte de inversión con Ctio también debería serlo.
miércoles, enero 25, 2017
Suscribirse a:
Entradas (Atom)